Según la Agencia Internacional de Energía, la demanda mundial de minerales críticos crecerá más de un 6 por ciento anual hasta 2030, impulsada por la transición energética, la digitalización de las economías y la creciente competencia tecnológica entre las grandes potencias. En este escenario, Latinoamérica ocupa una posición central: la región concentra alrededor más de la mitad de las reservas mundiales de litio, más de un tercio de las de cobre e importantes yacimientos de níquel, grafito, cobalto y tierras raras. Según la Organización Latinoamericana de Energía (OLADE), el mercado regional de minerales críticos ya alcanza un valor de aproximadamente USD 180 000 millones, equivalente a una cuarta parte del mercado mundial.
Estos recursos son indispensables para baterías, vehículos eléctricos, semiconductores, redes eléctricas avanzadas y tecnologías para la transición energética. Sin embargo, su importancia va mucho más allá de la economía. “A diferencia de otras cadenas de suministro, una ausencia temporal de estos materiales no provocaría únicamente una leve desaceleración de la producción, sino que podría paralizar sectores industriales enteros, incluidos aquellos vinculados a la seguridad nacional, como la fabricación de satélites, aviones de combate, radares, turbinas energéticas y mucho más”, explicó a Diálogo Eduardo Castellet Nogués, experto en cadenas de suministro críticas e investigador asociado no residente del centro de análisis TRENDS Group, con sede en los Emiratos Árabes Unidos.
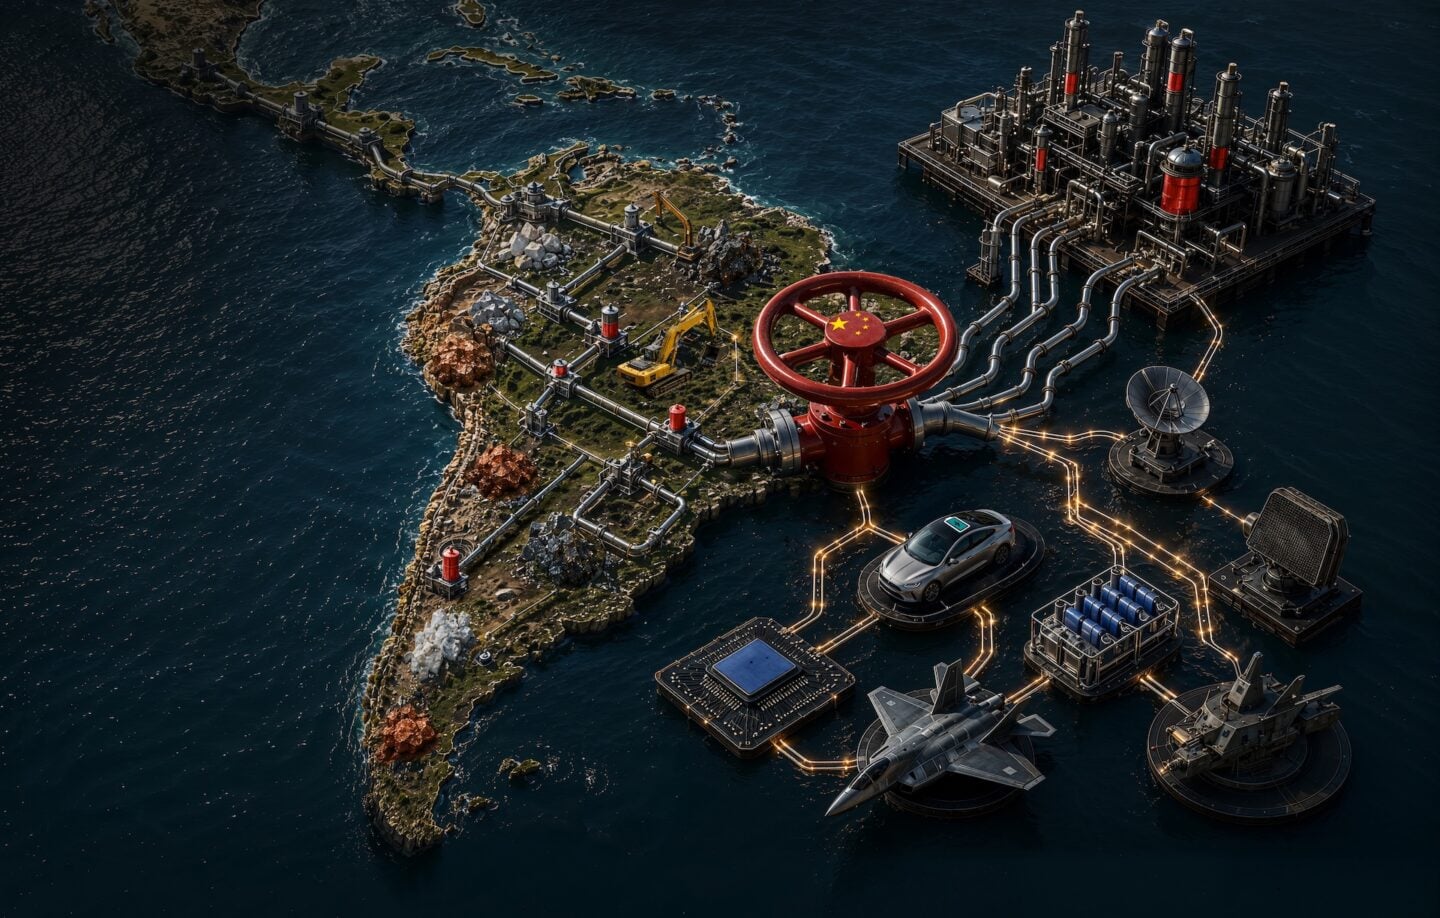
“La preocupación en materia de seguridad deriva del control que China ejerce sobre la cadena de suministro, ya que refina alrededor del 90 por ciento de la capacidad mundial de refinación y separación de tierras raras, lo que le otorga el poder de decidir quién puede acceder a estos materiales”, afirmó Nogués. Los antecedentes alimentan estas preocupaciones. En los últimos años, Pekín ha utilizado su predominio en el sector de las tierras raras como herramienta geopolítica, restringiendo el acceso a estos materiales contra Japón durante la disputa por las islas Senkaku y, más recientemente, en el contexto de las tensiones comerciales con Estados Unidos.
Para los países latinoamericanos, situados en el centro del interés chino como fuente estratégica de suministro, el desafío consiste en fortalecer su soberanía estratégica, reduciendo dependencias externas y aumentando el control sobre recursos cada vez más vinculados a la seguridad económica, tecnológica y nacional.
La estrategia china en América Latina
Durante las últimas dos décadas, China ha consolidado una presencia cada vez más profunda en el sector minero latinoamericano mediante inversiones directas, adquisiciones, financiamiento preferencial y acuerdos de largo plazo. La Iniciativa de la Franja y la Ruta (Belt and Road Initiative, BRI) y otros mecanismos de cooperación económica han facilitado el acceso de largo plazo de Pekín al suministro de minerales críticos mediante el apoyo a inversiones en proyectos mineros, infraestructura de transporte y logística comercial. Los analistas señalan que estas inversiones complementan la posición mucho más sólida de China en las etapas posteriores de la cadena de valor, especialmente en el procesamiento y la refinación, donde mantiene su mayor ventaja estratégica.
Según analistas, las inversiones chinas buscan no solo diversificar las fuentes de suministro, sino también garantizar el acceso directo a los yacimientos necesarios para abastecer sus cadenas industriales y sostener la producción de tecnologías consideradas esenciales para la competitividad económica y la seguridad nacional.
En Argentina y Bolivia, que junto con Chile conforman el llamado “triángulo del litio”, las inversiones chinas se han intensificado para asegurar suministros estables y de largo plazo de un recurso fundamental para las baterías y la movilidad eléctrica. En Perú, las empresas chinas han invertido más de USD 20 000 millones en el sector minero, incluida la adquisición de Las Bambas, una de las mayores minas de cobre del mundo. En 2026, el grupo Zijin Mining confirmó además una inversión cercana a los USD 1 500 millones en el proyecto La Arena.
Brasil también ha adquirido una importancia creciente en el mercado mundial de minerales críticos. El estado de Minas Gerais, conocido como el Valle del Litio de Brasil, ha atraído inversiones de empresas de diversos países, incluida China. Sin embargo, los analistas señalan que el sector minero brasileño sigue abierto a la inversión internacional y que el principal desafío estratégico del país no radica en la propiedad extranjera de los yacimientos minerales, sino en ampliar su capacidad nacional de procesamiento y diversificar sus mercados de exportación más allá de China.
Sin embargo, la cuestión va más allá del control de los yacimientos y se extiende a toda la cadena de valor. “Pekín utiliza con frecuencia empresas estatales para manipular los precios de estos minerales de acuerdo con sus intereses. Dado su control casi total sobre los minerales críticos, existe el riesgo de una cadena de suministro monopolizada”, advirtió Nogués.
El experto también subraya que el respaldo estatal a las empresas chinas dificulta la entrada de nuevos competidores. “Esta estrategia hace prácticamente imposible el ingreso de nuevos actores al mercado, ya que las empresas respaldadas por el Partido Comunista Chino adquieren o superan a cualquier competidor potencial”, afirmó. El resultado es una creciente concentración del mercado que amenaza con reducir el poder de negociación de los países productores.
El riesgo de la dependencia
Latinoamérica ocupa una posición estratégica en la geografía global de los minerales críticos: alberga alrededor del 60 por ciento de las reservas mundiales de litio y el 40 por ciento de las de cobre, mientras que Brasil posee las segundas mayores reservas de tierras raras del mundo después de China. Sin embargo, según la OCDE, el 62 por ciento de las exportaciones regionales sigue compuesto por materias primas sin procesar.
Para muchos gobiernos de la región, esto representa un desafío estratégico cada vez más importante. Aunque Latinoamérica es un actor clave en el suministro mundial de minerales críticos, las actividades de mayor valor agregado —desde la refinación y la transformación industrial hasta la fabricación de tecnologías avanzadas— continúan concentradas fuera de la región. “Muchos países ricos en recursos han permanecido confinados a la fase extractiva, mientras que las empresas chinas exportan el mineral en bruto para refinarlo en su territorio”, observó Nogués.
El riesgo es consolidar un modelo en el que Latinoamérica continúe suministrando materias primas mientras las etapas de mayor valor agregado —como la refinación, el procesamiento avanzado y la fabricación de componentes estratégicos— permanezcan concentradas fuera de la región. Esta posición también permite a Pekín influir en inversiones, precios y flujos comerciales, ampliando su capacidad de influencia geoeconómica y afectando la autonomía de decisión de la región.
Hacia una mayor autonomía estratégica
Frente a estos desafíos, varios países latinoamericanos están tratando de fortalecer su soberanía económica e industrial, con el objetivo de retener una mayor parte del valor generado por sus recursos y reducir la vulnerabilidad de las cadenas chinas de suministro. Argentina, Brasil y Chile siguen caminos diferentes pero convergentes.
Argentina ha introducido el programa “Régimen de Incentivo para Grandes Inversiones” (RIGI) para atraer capitales al sector minero, especialmente al litio. Chile ha lanzado una Estrategia Nacional de Minerales Críticos orientada a aumentar el procesamiento interno de cobre y litio y reducir la dependencia de capacidades de refinación extranjeras.
Particularmente significativa es la decisión de Brasil de elevar los minerales críticos a una prioridad de política industrial y estratégica. En julio, el Ministerio de Minas y Energía presentó el Plan Nacional de Minería 2050, que busca aumentar la participación del país en la producción mundial de minerales críticos y promover una mayor capacidad nacional de refinación y transformación industrial. Paralelamente, el gobierno impulsa nuevas iniciativas para coordinar la política de minerales críticos, aunque algunos mecanismos institucionales y legislativos aún continúan el desarrollo.
Sin embargo, según los analistas, estos esfuerzos representan apenas un primer paso. Aunque las nuevas estrategias nacionales buscan desarrollar capacidades industriales locales, la brecha con respecto a China sigue siendo considerable, especialmente en los segmentos de refinación, procesamiento avanzado y tecnologías.
Por ello, el desafío para Latinoamérica no consiste únicamente en atraer inversiones o aumentar la producción de minerales, sino también en desarrollar capacidades competitivas de refinación, procesamiento y manufactura, al tiempo que amplía el acceso a financiamiento y diversifica los acuerdos de compra de largo plazo fuera de China. Según diversos analistas, reducir la dependencia en estas etapas posteriores de la cadena de suministro fortalecería la resiliencia económica de la región y ampliaría sus opciones estratégicas.
“Un sistema de refinación en el que algunas etapas se desarrollen en la Unión Europea, Estados Unidos, Brasil u otros países, pero dentro de una red comercial integrada, sería útil para contrarrestar las prácticas depredadoras de fijación de precios de Pekín”, concluyó Nogués.