De acordo com a Agência Internacional de Energia, a demanda mundial por minerais críticos crescerá mais de 6 por cento ao ano até 2030, impulsionada pela transição energética, pela digitalização das economias e pela crescente competição tecnológica entre as grandes potências. Nesse cenário, a América Latina ocupa uma posição central: a região concentra cerca de mais da metade das reservas mundiais de lítio, mais de um terço das reservas de cobre e importantes jazidas de níquel, grafite, cobalto e terras raras. De acordo com a Organização Latino-Americana de Energia (OLADE), o mercado regional de minerais críticos já atinge um valor de aproximadamente R$ 916,2 bilhões, o equivalente a um quarto do mercado mundial.
Esses recursos são indispensáveis para baterias, veículos elétricos, semicondutores, redes elétricas avançadas e tecnologias voltadas para a transição energética. No entanto, sua importância vai muito além da economia. “Ao contrário de outras cadeias de suprimentos, uma ausência temporária desses materiais não causaria apenas uma leve desaceleração da produção, mas poderia paralisar setores industriais inteiros, incluindo aqueles ligados à segurança nacional, como a fabricação de satélites, aviões de combate, radares, turbinas de energia e muito mais”, explicou à Diálogo Eduardo Castellet Nogués, especialista em cadeias de suprimentos críticas e pesquisador associado não residente do centro de análise TRENDS Group, com sede nos Emirados Árabes Unidos.
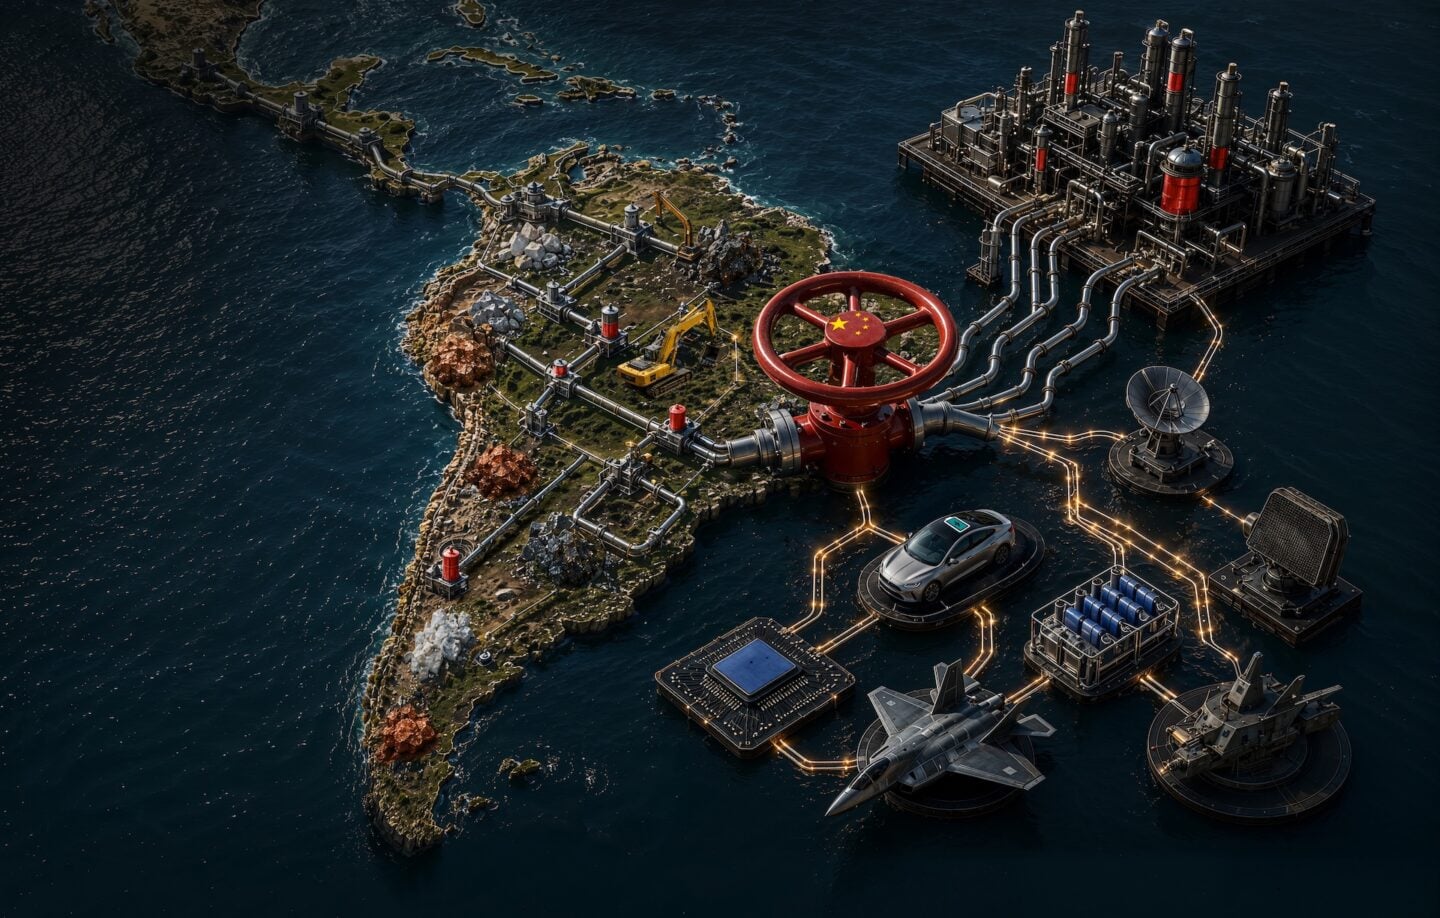
“A preocupação em matéria de segurança decorre do controle que a China exerce sobre a cadeia de suprimentos, já que ela é responsável por cerca de 90 por cento da capacidade mundial de refino e separação de terras raras, o que lhe confere o poder de decidir quem pode ter acesso a esses materiais”, afirmou Nogués. Os antecedentes alimentam essas preocupações. Nos últimos anos, Pequim tem utilizado seu domínio no setor de terras raras como ferramenta geopolítica, restringindo o acesso a esses materiais contra o Japão durante a disputa pelas ilhas Senkaku e, mais recentemente, no contexto das tensões comerciais com os Estados Unidos.
Para os países latino-americanos, situados no centro do interesse chinês como fonte estratégica de abastecimento, o desafio consiste em fortalecer sua soberania estratégica, reduzindo dependências externas e aumentando o controle sobre recursos cada vez mais ligados à segurança econômica, tecnológica e nacional.
A estratégia chinesa na América Latina
Nas últimas duas décadas, a China consolidou uma presença cada vez mais profunda no setor de mineração latino-americano por meio de investimentos diretos, aquisições, financiamento preferencial e acordos de longo prazo. A Iniciativa do Cinturão e Rota e outros mecanismos de cooperação econômica têm facilitado o acesso de longo prazo de Pequim ao fornecimento de minerais críticos por meio do apoio a investimentos em projetos de mineração, infraestrutura de transporte e logística comercial. Analistas observam que esses investimentos complementam a posição muito mais forte da China nas etapas posteriores da cadeia de valor, especialmente no processamento e no refino, onde o país mantém sua maior vantagem estratégica.
Segundo analistas, os investimentos chineses visam não apenas diversificar as fontes de abastecimento, mas também garantir o acesso direto às jazidas necessárias para abastecer suas cadeias industriais e sustentar a produção de tecnologias consideradas essenciais para a competitividade econômica e a segurança nacional.
Na Argentina e na Bolívia, que, juntamente com o Chile, formam o chamado “triângulo do lítio”, os investimentos chineses se intensificaram para garantir suprimentos estáveis e de longo prazo de um recurso fundamental para as baterias e a mobilidade elétrica. No Peru, as empresas chinesas investiram mais de R$ 101,8bilhões no setor de mineração, incluindo a aquisição de Las Bambas, uma das maiores minas de cobre do mundo. Em 2026, o grupo Zijin Mining confirmou ainda um investimento de cerca de R$ 7,64 bilhões no projeto La Arena.
O Brasil também tem ganhado importância crescente no mercado global de minerais críticos. O estado de Minas Gerais, conhecido como o Vale do Lítio brasileiro, tem atraído investimentos de empresas de diversos países, incluindo a China. Analistas observam, no entanto, que o setor de mineração brasileiro continua aberto ao investimento internacional e que o principal desafio estratégico do país não está na propriedade estrangeira das jazidas minerais, mas na expansão da capacidade nacional de processamento e na diversificação dos mercados de exportação para além da China.
No entanto, a questão vai além do controle das jazidas e se estende a toda a cadeia de valor. “Pequim costuma utilizar empresas estatais para manipular os preços desses minerais de acordo com seus interesses. Dado seu controle quase total sobre os minerais críticos, existe o risco de uma cadeia de suprimentos monopolizada”, alertou Nogués.
O especialista também destaca que o apoio estatal às empresas chinesas dificulta a entrada de novos concorrentes. “Essa estratégia torna praticamente impossível a entrada de novos atores no mercado, já que as empresas apoiadas pelo Partido Comunista Chinês adquirem ou superam qualquer concorrente em potencial”, afirmou. O resultado é uma crescente concentração do mercado que ameaça reduzir o poder de negociação dos países produtores.
O risco da dependência
A América Latina ocupa uma posição estratégica na geografia global dos minerais críticos: abriga cerca de 60 por cento das reservas mundiais de lítio e 40 por cento das de cobre, enquanto o Brasil possui a segunda maior reserva de terras raras do mundo, atrás apenas da China. No entanto, segundo a OCDE, 62 por cento das exportações regionais ainda são compostas por matérias-primas não processadas.
Para muitos governos da região, isso representa um desafio estratégico cada vez mais relevante. Embora a América Latina seja um ator-chave no abastecimento mundial de minerais críticos, as atividades de maior valor agregado — desde o refino e a transformação industrial até a fabricação de tecnologias avançadas — continuam concentradas fora da região. “Muitos países ricos em recursos permaneceram confinados à fase extrativa, enquanto as empresas chinesas exportam o mineral bruto para refiná-lo em seu território”, observou Nogués.
O risco é consolidar um modelo em que a América Latina continue fornecendo matérias-primas, enquanto as etapas de maior valor agregado — como refino, processamento avançado e fabricação de componentes estratégicos — permaneçam concentradas fora da região. Essa posição também permite que Pequim exerça influência sobre investimentos, preços e fluxos comerciais, ampliando sua capacidade de influência geoeconômica e afetando a autonomia decisória da região.
Rumo a uma maior autonomia estratégica
Diante desses desafios, vários países latino-americanos estão buscando fortalecer sua soberania econômica e industrial, com o objetivo de reter uma parcela maior do valor gerado por seus recursos e reduzir a vulnerabilidade às cadeias de abastecimento chinesas. Argentina, Brasil e Chile seguem caminhos diferentes, mas convergentes.
A Argentina introduziu o programa “Regime de Incentivo para Grandes Investimentos” (RIGI) para atrair capitais para o setor de mineração, especialmente para o lítio. O Chile lançou uma Estratégia Nacional de Minerais Críticos voltada para ampliar o processamento interno de cobre e lítio e reduzir a dependência de capacidades de refino estrangeiras.
Particularmente significativa é a decisão do Brasil de elevar os minerais críticos à categoria de prioridade de política industrial e estratégica. Em julho, o Ministério de Minas e Energia apresentou o Plano Nacional de Mineração 2050, que visa aumentar a participação do país na produção mundial de minerais críticos e promover uma maior capacidade nacional de refino e transformação industrial. Paralelamente, o governo impulsiona novas iniciativas para coordenar a política de minerais críticos, embora alguns mecanismos institucionais e legislativos ainda estejam em desenvolvimento.
No entanto, segundo analistas, esses esforços representam apenas um primeiro passo. Embora as novas estratégias nacionais busquem desenvolver capacidades industriais locais, a distância em relação à China continua sendo considerável, especialmente nos segmentos de refino, processamento avançado e tecnologias.
O desafio para a América Latina, portanto, não é apenas atrair investimentos ou aumentar a produção mineral, mas também desenvolver capacidades competitivas de refino, processamento e manufatura, ao mesmo tempo em que amplia o acesso a financiamento e diversifica os acordos de compra de longo prazo (offtake agreements) fora da China. Analistas afirmam que reduzir a dependência dessas etapas da cadeia de valor fortaleceria a resiliência econômica da região e ampliaria suas opções estratégicas.
“Um sistema de refino em que algumas etapas sejam realizadas na União Europeia, nos Estados Unidos, no Brasil ou em outros países, mas dentro de uma rede comercial integrada, seria útil para neutralizar as práticas predatórias de fixação de preços de Pequim”, concluiu Nogués.